
2026 年 9 月 4 日,工业和信息化部印发《人工智能中小企业创业支持计划(2026—2028 年)》。四千多字的文件里,有一句话被各家媒体单独拎了出来:鼓励各地对依托智能工具开展敏捷创业的「一人公司」、超级个体等微型主体给予包容支持。
这是「一人公司」四个字,第一次出现在中国国家部委的产业政策里。新华社发了通稿,《人民日报》9 月 7 日第二版转载。
16 天后,9 月 20 日,另一份文件开始生效。修订后的《住房公积金管理条例》施行,明确个体工商户、非全日制从业人员以及其他灵活就业人员,可以自愿缴存住房公积金。媒体报道的标题很朴素:个体户、外卖骑手、网约车司机、网络主播也可以有公积金了。
一份管创业,一份管住房,看起来八竿子打不着。但它们是同一件事的两面:中国正在为「没有单位的人」,重新修一张兜底网。
两份文件,一个缺口
国家把门打开了,但没有一个字说替你交社保——从「单位人」变成「一人公司」,工资之外那三到四成,从单位的成本项,变成了你自己的账。
本文你会看到
01 先把两份文件读准
02 这张网,是按「单位人」织的
03 算一笔账:同一份工资,谁掏得多
04 网眼有多大
05 名字越来越体面,账一直没变
06 你现在能做的四件事
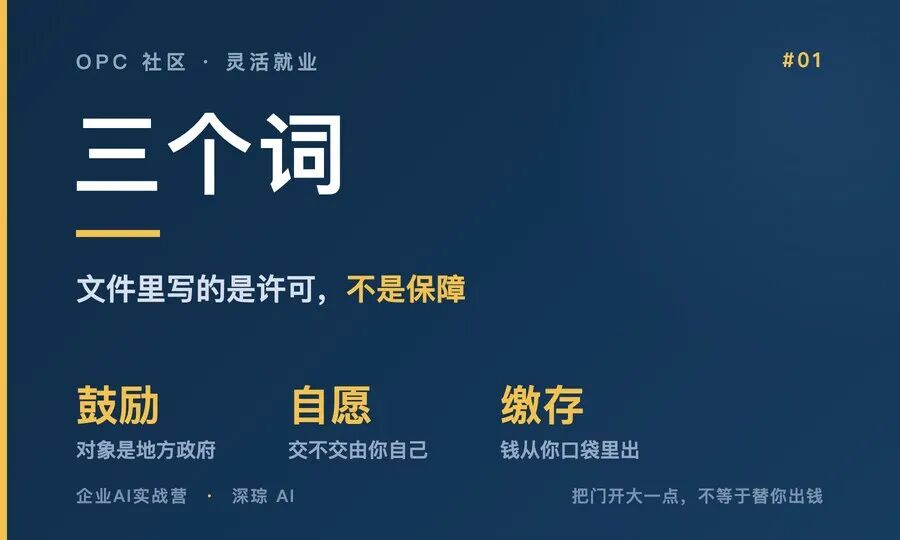
工信部那份文件,关键动词是「鼓励」。原文写的是「鼓励各地对……给予包容支持」——鼓励的对象是地方政府,不是给你发钱。整份文件 4 方面 15 项任务,讲算力、讲数据集、讲开源社区、讲孵化器,真正跟「一人公司」直接相关的就这一句。
它是定调,不是发钱。
公积金那份更具体,但有三个词要读准。
第一个词是「自愿」。条文写的是「可以自愿缴存」,司法部、住房城乡建设部负责人答记者问时把话说得很明白:尊重灵活就业人员意愿,不搞强制和「一刀切」。翻译过来就是——交不交你自己定,交多少你自己定。
第二个词是「缴存」。缴存不是发放,钱从你口袋里出,不是从财政出。
第三个词是「设区的市级以上地方人民政府制定具体办法」。也就是说,全国只有一份框架,具体怎么缴、缴多少、连续缴多久能贷款,每个城市自己定。
顺带说,这份条例改的不只是覆盖面。提取情形从 6 种扩到 9 种,装修自住住房、支付物业费都能提了;租房提取取消了「房租超出家庭工资收入规定比例」的门槛;公积金贷款审批时限从 15 日压到 10 日;缴存记录实现全国互信互认,异地贷款、转移接续都能办。
这些都是实打实的好事。但它们都是「把门开大一点」,没有一条是「我来替你出这笔钱」。
两份文件加起来,你拿到的是许可,不是保障。
浙江工业大学中国住房和房地产研究院院长虞晓芬,在接受《经济日报》采访时说过一句很关键的话——
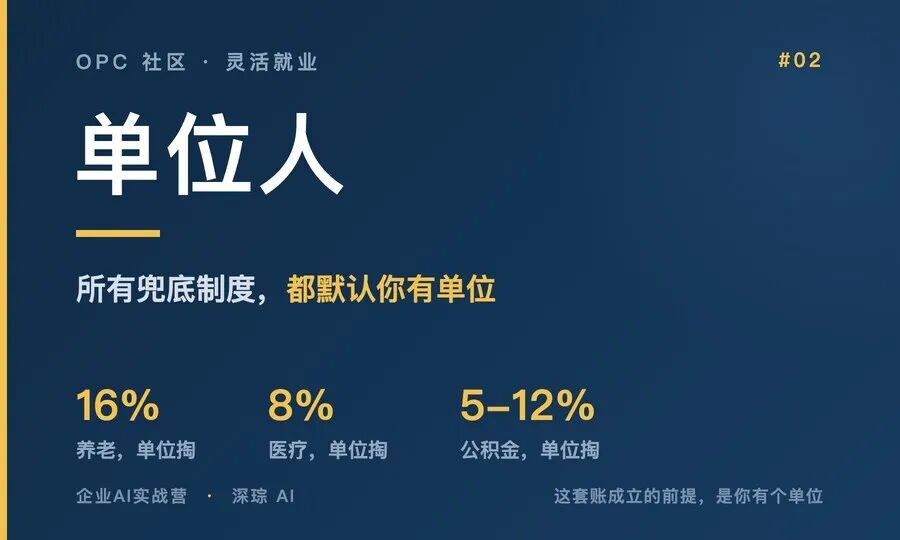
「住房公积金制度建立初期,『单位人』是主要的就业形态,现行《住房公积金管理条例》因此将住房公积金缴存对象确定为单位及其在职职工。」
「单位人」这三个字,是理解整件事的钥匙。
我们熟悉的养老、医疗、失业、工伤、生育、公积金,没有一项是为「一个人」设计的,全都是为「一个人和他的单位」设计的。单位替你交大头,你交小头;单位替你办手续、替你留档案、替你在社保系统里占一个位置。
这套制度默认的前提只有一句话:你有一个单位。
那么问题来了——如果没有呢?
先看「有单位」这一边。假设你月薪 10000 元,公司为你实际支出的,远不止 10000。
单位在工资之外还要掏什么
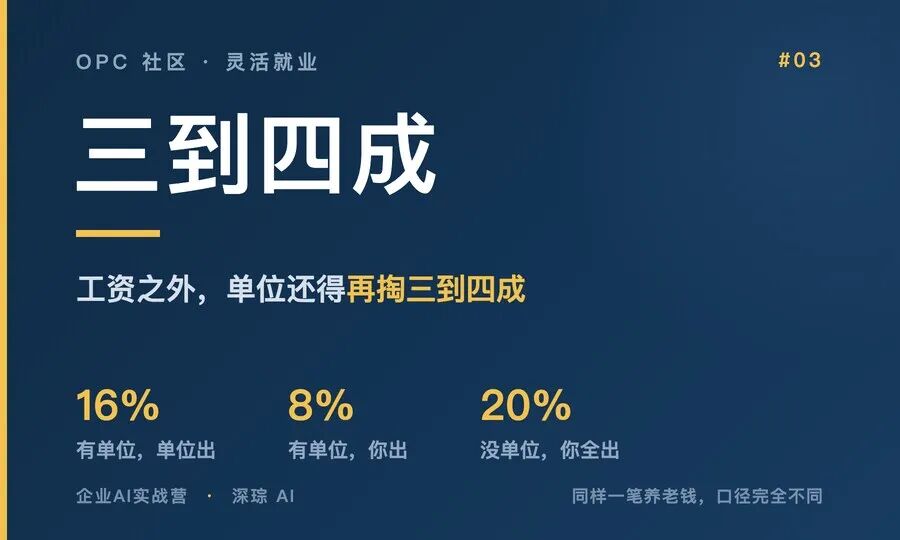
养老保险:单位缴 16%
医疗保险:单位缴约 6% 到 9.8%(各地不同)
失业保险:单位缴 0.5% 上下
工伤保险:单位缴 0.2% 到 1.9%(按行业分档)
住房公积金:单位缴 5% 到 12%
加起来,单位在这 10000 元工资之外,还要再掏 3000 到 4000 元。这笔钱从来不出现在你的工资条上,但它一直在。
现在你成了「一人公司」。这笔钱谁出?
答案很干脆:你出,而且是以「自愿」的名义。
以灵活就业人员身份参保,规则是这样的:养老保险缴费比例 20%,全部由个人承担——其中 8% 进个人账户(这是你自己的钱,可以继承),12% 进统筹基金(这是用来发基础养老金的池子);医疗保险各地不同,分两档,单建统筹档 4.5% 到 7% 没有个人账户,统账结合档 8% 到 10% 每月按基数 2% 左右往医保卡返钱;至于失业、工伤、生育,大部分地区以个人身份根本参加不了。
看出差别了吗?同样一笔养老钱,有单位的人,单位替他缴 16%,他个人只出 8%;没有单位的人,这 24% 全得从自己口袋里出。而真正沉没的那部分更大:有单位时,单位缴的 16% 进统筹,跟个人账户没关系,但那是因为背后有个单位兜着;自己交的时候,进统筹的那 12% 也是自己工资里出的,它不进你的个人账户,也不退给你。
算个粗账。按多数地区 2026 年的最低缴费基数 4500 元、20% 费率,每月缴 900 元,一年 10800 元。同样 4500 元的基数,单位职工自己只缴 360 元,单位替他缴 720 元。一个人干,等于把单位那 720 元也扛到自己肩上,还得再扛医保。
这还只是养老。加上医保,一个人一年在社保上的支出,轻松过万。
说这些不是唱衰。事实是,这张网正在被一针一针地补。
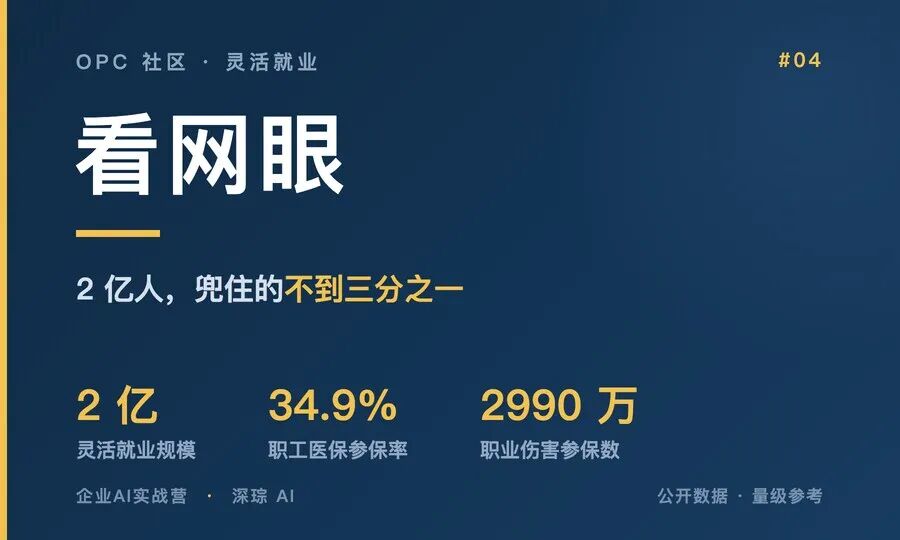
先看规模。人力资源和社会保障部的数据:我国灵活就业人员规模已超过 2 亿人。中华全国总工会的数据:新就业形态劳动者约 8400 万人,占职工总数的 21%。
再看网眼。三个数字,三个口径。
三个数字,三个网眼
职工医保:中国劳动和社会保障科学研究院医保室副研究员赵莹测算,以约 2 亿灵活就业人员的规模算,参加职工医保的比例约 34.9%。
职业伤害:2026 年 7 月 1 日起,新就业形态人员职业伤害保障试点在全国 31 个省份和新疆生产建设兵团全面推开。截至 2026 年 6 月底,试点累计参保 2990.2 万人。
住房:住房公积金灵活就业试点分 3 批推进了 36 个城市,参加人数 200 多万。试点人群中,70% 是新市民、青年人。
34.9%、2990 万、200 多万。这三个数字,就是「一人公司」时代,兜底网的实际网眼大小。注意,职业伤害保障目前只覆盖出行、即时配送、同城货运三个行业;职工医保那 34.9% 的另一面,是三分之二弱的人在缴居民医保,或者干脆断缴。
我不是说这套政策不好。恰恰相反,没有 9 月 20 日这次修例,那 200 多万人连个门都摸不着。我想说的是另一件事——政策在鼓励谁,和它在兜底谁,是两拨人。
鼓励的语言,用的是头部案例:11 个人做 2 亿美元,一个人运营四个平台月入三万。兜底的对象,却是塔基那 2 亿人。这两者之间隔着一个巨大的分布,而几乎所有关于「一人公司」的公共叙事,都只讲分布最右端的那一点。
用塔尖的故事,给塔基的风险做背书——这是我看这场热闹时最不舒服的地方。
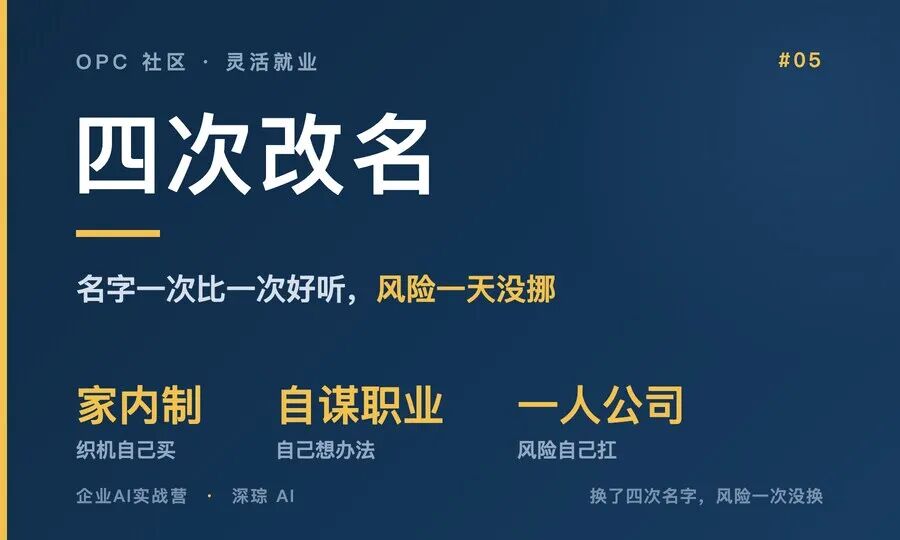
「一个人干活」这件事,在历史上换过好几次名字。至少有四次。
第一次,家内制。18 到 19 世纪的英国,商人把羊毛发给农村家庭,一家人围着织机干活,按件计酬。表面上这些织工是「自己的老板」——在自己家里干活,自己安排时间。但代价是:织机自己买,原料损耗自己担,淡季没有收入,生病停工就没有产出。
马克思给这种状态起过一个名字:形式上的从属。劳动过程看着没变,人还是那个手艺人;但决定他明天有没有饭吃的那一端,已经不在他自己身上了。
第二次,自谋职业。上世纪 90 年代,这个词进入中国人的日常。它比「失业」体面,比「个体户」积极。一个时代的结构性调整,被装进了一个动词里:谋。谋,是自己想办法的意思。
第三次,你必须注册成个体工商户。2010 年代末到 2020 年代初,平台经济起来了。大量外卖骑手、网约车司机被要求先注册为「个体工商户」,再签「承揽协议」,而不是劳动合同。
2025 年 1 月,最高人民法院首次发布新就业形态劳动争议指导性案例。其中一起案件里,法院认定:江苏某网络公司要求骑手登记为「个体工商户」后再签承揽、合作协议,「意在规避用人单位应当承担的法律责任」,双方实际存在较强的人格从属性、经济从属性、组织从属性,应当认定存在劳动关系。法院把话说明白了:那不是创业,那是转嫁。
第四次,一人公司。2026 年 9 月 4 日。
四次改名有一个共同点:名字一次比一次好听,但风险的位置,一次也没变过。它一直在一个人的肩上。
所以真正的问题,从来不是「一人公司好不好」,而是这笔账,最后落在谁头上。
这套逻辑,企业那边其实算得更早。把「用工」改成「采购」,账立刻好看:五险一金那三到四成消失了,管理成本消失了,解雇成本消失了,人力从固定成本变成变动成本,报表上更轻。这不是阴谋,这是理性的财务选择——任何一家公司在现行规则下都会这么算。
但账本有两端。省下来的那三到四成没有凭空消失,它从企业的成本栏,挪到了个人的生活栏。而最高法 2025 年那次指导性案例,已经把态度摆出来了:用「个体工商户」的形式掩盖用工的事实,不被认可。
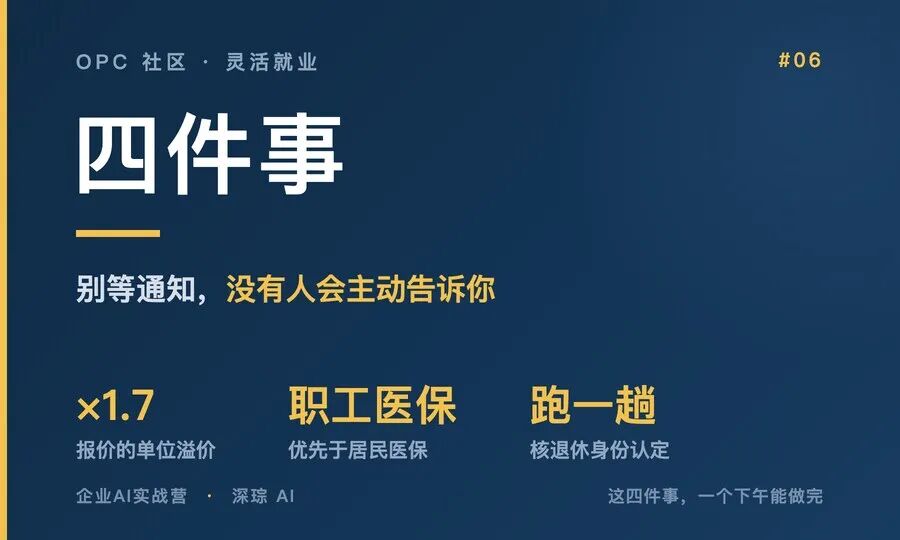
不讲大道理,讲能马上做的四件事。
四个动作,一个下午能做完
报价前,先算清「单位溢价」:失去的不是工资,是工资之外那三到四成,报价基准应该是原月薪 × 1.4,再按一年只有 10 个有效月份折算、乘 1.2,两个系数叠起来接近 1.7 倍
医保优先补职工医保:不要图便宜缴居民医保,职工医保才对应退休后的医保权益和更高的报销比例,江苏、厦门等地已把灵活就业人员费率下调 1 个百分点
女性亲自核一次退休身份认定:各地对「能否按企业女工人身份退休」的口径差别很大,这件事值五年的钱
去当地公积金中心问三件事:能不能自愿缴存、缴多少、连续缴多久可以申请贷款
如果你只记一条,记这条:你现在省下的每一分钱,都在未来的某个时点等着你。
还有一句给管理者:把用工设计成采购,今天能省三成;但最高法已经把话说在前面了。而那些正在被「一人公司化」的 2 亿人,本身就是下一个最大的市场——代账、财税、合规、保险、职业伤害、SaaS 工具。你省下的那三成,最终会以另一种形式,从另一个口袋里花出去。
当一个人成为一家公司,他就同时成了自己的人力资源部、财务部、法务部和社保经办大厅。
回到最前面那个问题——谁来给你交社保?答案是:没有人。国家把门开了,把公积金也开了,但门后面那三到四成,得你自己扛。
这周先做一件事:
这周先做完这四件
算一遍你的「单位溢价」:把原月薪乘以 1.7,看看现在收的钱够不够
打电话问当地医保局:灵活就业参保,职工医保和居民医保分别要多少钱
如果你是女性且有企业工龄:去经办窗口核一次退休身份认定
四项做完再决定接不接下一单,别用存款补贴客户
这四件事加起来,一个下午能做完。拖一年不做,多付的可能就是你整整一个月的收入。
你算过自己那份「单位溢价」吗?算完是什么数?评论区写下来。
转给那个刚递交辞职信、准备开一人公司的朋友,比收藏有用